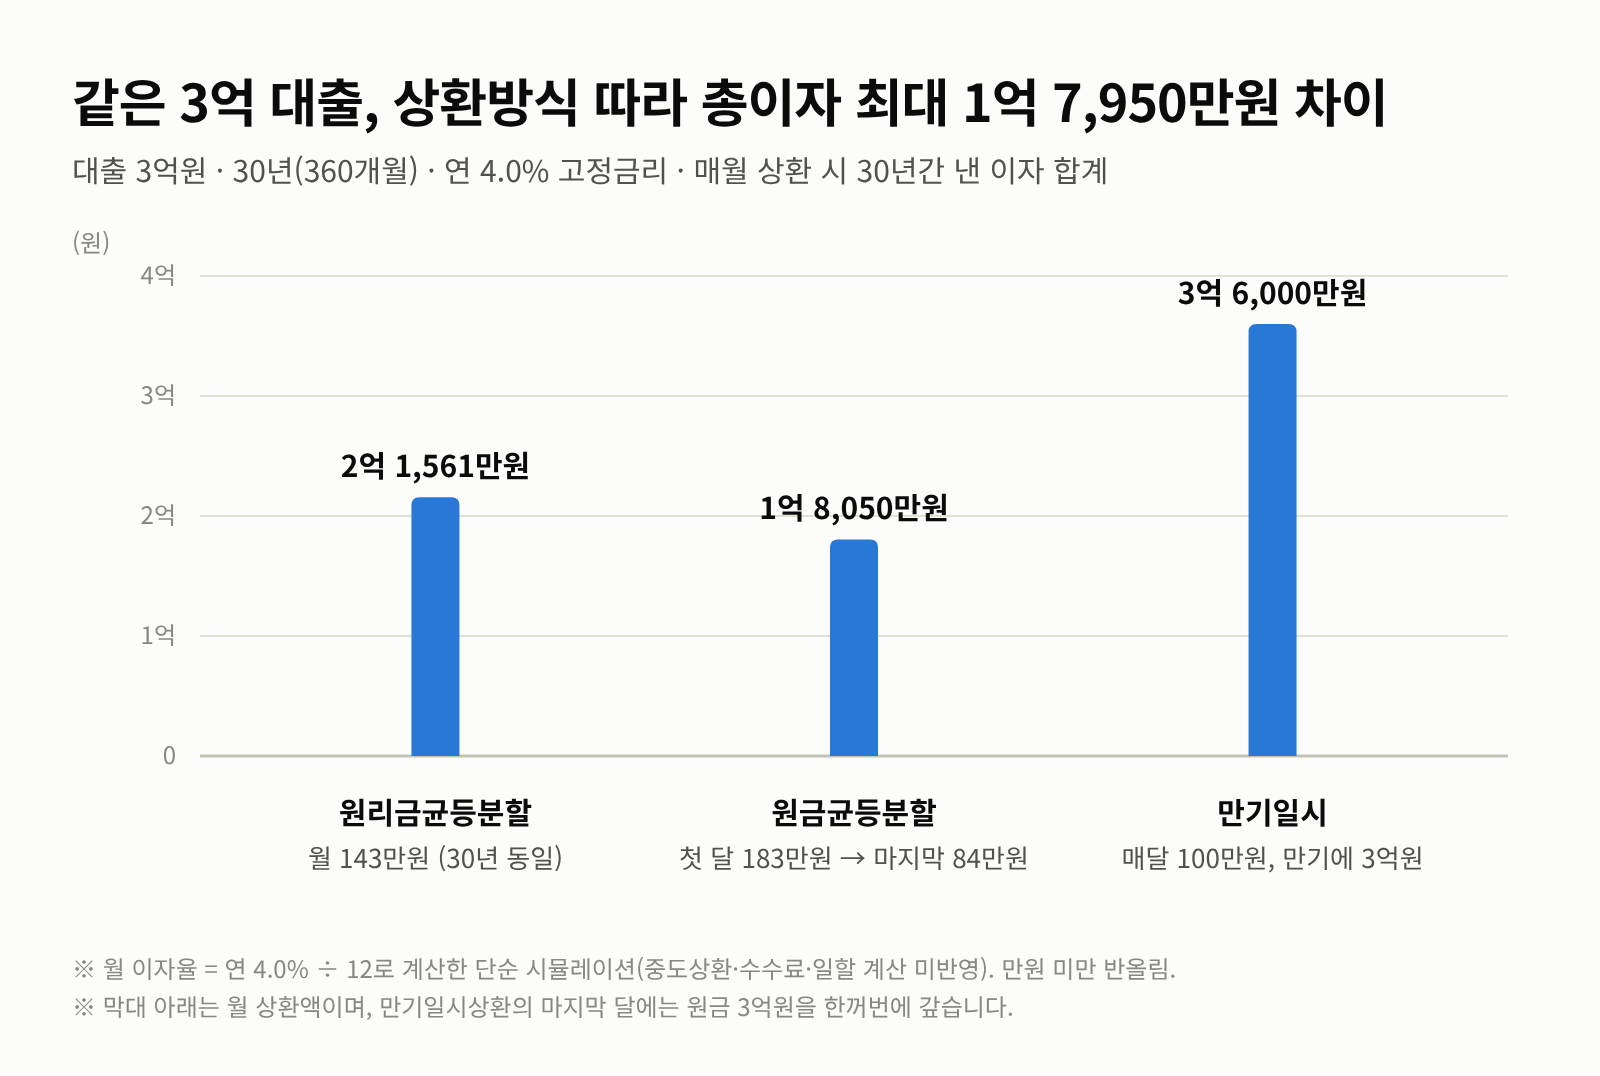
주택담보대출을 알아보면 상환방식을 고르는 칸이 꼭 나옵니다. 매달 같은 금액을 내는 쪽이 편해 보여서 깊이 고민하지 않고 고르기 쉬운데, 저는 그 선택 하나로 30년 동안 이자가 얼마나 달라지는지 궁금했습니다. 그래서 3억원을 30년, 연 4.0% 고정금리로 빌린다고 가정하고 원리금균등·원금균등·만기일시 세 가지를 360개월치 상환표로 직접 계산해봤습니다. 결론부터 말하면 총이자는 원금균등이 가장 적었고, 원리금균등과의 차이는 3,511만원이었습니다. 다만 첫해에 내는 돈은 원금균등이 463만원 더 많습니다. 어느 쪽이 맞는지는 이 두 숫자를 어떻게 저울질하느냐에 달려 있습니다.
세 가지 상환방식, 차이는 "원금을 언제 갚느냐"
세 방식 모두 이자를 계산하는 규칙은 같습니다. 매달 남아 있는 원금에 월 이자율(연 4.0% ÷ 12)을 곱한 만큼이 그달 이자입니다. 다른 건 원금을 갚는 속도뿐입니다.
| 상환방식 | 매달 갚는 것 | 월 상환액 흐름 |
|---|---|---|
| 원리금균등분할 | 원금+이자를 합친 같은 금액 | 처음부터 끝까지 동일 |
| 원금균등분할 | 같은 원금 + 남은 잔액에 대한 이자 | 처음이 가장 크고 점점 줄어듦 |
| 만기일시 | 이자만 (원금은 마지막 달에 한꺼번에) | 매달 같고, 마지막 달에 원금 전액 |
원금균등은 3억원을 360으로 나눈 83만 3,333원을 매달 꼬박꼬박 갚습니다. 원리금균등은 월 상환액이 고정이라 초반에는 대부분이 이자로 나가고, 원금은 천천히 줄어듭니다. 첫 달만 봐도 143만 2,246원 중 이자가 100만원, 원금은 43만 2,246원뿐입니다. 만기일시는 30년 내내 원금이 3억원 그대로라 이자도 줄지 않습니다.
이자율은 같아도 원금을 빨리 줄일수록 이자가 붙는 잔액이 작아집니다. 총이자 순서가 원금균등 < 원리금균등 < 만기일시가 되는 이유입니다.
3억원·30년·연 4.0%로 계산한 결과
360개월을 한 달씩 돌려서 나온 숫자입니다. 검산도 해봤습니다. 원리금균등은 표준 공식으로 구한 월 상환액으로 360개월을 돌렸을 때 잔액이 정확히 0이 되는지, 원금균등은 총이자 공식(대출금 × 월 이자율 × 361 ÷ 2)과 맞는지 확인했습니다. 한국은행이 예로 든 1억원·연 5%·5년 사례(원금분할 1,270만 8,333원, 원리금균등 1,322만 7,401원, 만기일시 2,500만원)도 같은 계산법으로 원 단위까지 똑같이 나왔습니다.
| 상환방식 | 첫 달 상환액 | 마지막 달 상환액 | 30년 총이자 | 총상환액 |
|---|---|---|---|---|
| 원리금균등 | 1,432,246원 | 1,432,246원 | 2억 1,561만원 | 5억 1,561만원 |
| 원금균등 | 1,833,333원 | 836,111원 | 1억 8,050만원 | 4억 8,050만원 |
| 만기일시 | 1,000,000원 이자만 |
301,000,000원 원금 3억원 포함 |
3억 6,000만원 | 6억 6,000만원 |
계산해보고 놀란 건 만기일시였습니다. 매달 100만원만 내면 되니 가장 가벼워 보이지만, 30년 동안 원금이 한 푼도 줄지 않아 총이자가 3억 6,000만원입니다. 빌린 돈보다 이자가 더 많습니다. 원금균등보다 1억 7,950만원, 원리금균등보다도 1억 4,439만원 많습니다.
원금균등과 원리금균등의 차이는 3,511만원입니다. 작지 않은 돈이지만, 원금균등은 첫 달에 183만 3,333원을 내야 합니다. 원리금균등(143만 2,246원)보다 매달 40만원 넘게 더 내고 시작하는 셈입니다. 원금균등의 월 상환액은 매달 약 2,778원씩 줄어서 146개월째(12년 2개월 차)부터 원리금균등보다 작아집니다.
4.0% 기준 30년 총이자: 원금균등 1억 8,050만원 < 원리금균등 2억 1,561만원 < 만기일시 3억 6,000만원. 대신 첫 달 부담은 정확히 반대 순서입니다.
첫 1년만 보면 순위가 뒤집힌다
실제로 대출을 받는 사람에게 더 와닿는 건 30년 합계보다 "당장 올해 얼마가 나가느냐"일 겁니다. 첫 12개월 동안 낸 돈을 나눠봤습니다.
| 상환방식 | 첫 1년 낸 돈 | 그중 이자 | 그중 원금 | 1년 뒤 남은 원금 |
|---|---|---|---|---|
| 원리금균등 | 1,719만원 | 1,190만원 | 528만원 | 2억 9,472만원 |
| 원금균등 | 2,182만원 | 1,182만원 | 1,000만원 | 2억 9,000만원 |
| 만기일시 | 1,200만원 | 1,200만원 | 0원 | 3억원 |
원금균등은 첫해에 원리금균등보다 463만원을 더 냅니다. 한 달 평균 38만원 정도입니다. 그런데 이 돈이 사라지는 게 아니라 거의 다 원금 상환으로 들어간다는 점이 중요합니다. 1년 뒤 남은 원금이 원금균등은 2억 9,000만원, 원리금균등은 2억 9,472만원입니다.
이 "더 내는 상태"는 꽤 오래갑니다. 누적 납입액으로 보면 원금균등이 원리금균등보다 많이 낸 상태가 289개월째까지 이어지고, 차이가 가장 벌어지는 145개월째에는 약 2,916만원까지 벌어집니다. 290개월째(24년 2개월 차)가 되어서야 누적 납입액이 역전됩니다. 30년을 다 채우지 않고 중간에 갚거나 갈아탈 생각이라면 이 부분도 같이 봐야 합니다.
원금균등의 이자 절약은 "초반에 원금을 더 빨리 갚는 대가"입니다. 첫해 463만원을 더 낼 여력이 있는지가 선택의 출발점입니다.
금리가 3.5%, 4.5%라면?
금리를 0.5%p씩 바꿔서 같은 계산을 반복했습니다. 참고로 한국은행이 발표한 2026년 8월 주택담보대출 금리는 4.66%였습니다. 요즘 실제 금리는 이 글의 기본 가정인 4.0%보다 4.5% 쪽에 더 가깝다는 뜻입니다.
| 상환방식 (3억·30년) | 연 3.5% | 연 4.0% | 연 4.5% |
|---|---|---|---|
| 원리금균등 | 1억 8,497만원 | 2억 1,561만원 | 2억 4,722만원 |
| 원금균등 | 1억 5,794만원 | 1억 8,050만원 | 2억 306만원 |
| 만기일시 | 3억 1,500만원 | 3억 6,000만원 | 4억 500만원 |
| 원리금균등 − 원금균등 | 2,703만원 | 3,511만원 | 4,416만원 |
금리가 오를수록 방식 간 격차도 커집니다. 원리금균등과 원금균등의 차이는 3.5%에서 2,703만원, 4.5%에서는 4,416만원으로 늘어납니다. 금리가 0.5%p 오를 때 총이자 증가폭도 방식마다 다릅니다. 4.0%에서 4.5%로 오르면 만기일시는 4,500만원, 원리금균등은 약 3,161만원, 원금균등은 약 2,256만원이 늘어납니다. 원금을 빨리 줄이는 방식일수록 금리 변화에 덜 흔들립니다.
금리가 높을수록 원금균등의 이자 절약 효과가 커집니다. 4.5%라면 원리금균등보다 30년간 4,416만원을 덜 냅니다.
자주 묻는 질문
Q. 총이자가 적으니 무조건 원금균등이 이득인가요?
A. 이자 총액만 보면 그렇습니다. 다만 원금균등은 초반에 원금을 더 빨리 갚기 때문에 이자가 적은 것이라, 그 돈을 다른 곳(비상금, 더 높은 금리의 다른 빚 상환 등)에 썼을 때의 가치와 비교해야 합니다. 첫해 463만원을 더 내느라 생활비가 빠듯해진다면 오히려 손해일 수 있습니다.
Q. 원리금균등으로 받고 여유 있을 때 중도상환하면 비슷해지나요?
A. 남은 원금이 줄어드는 만큼 이후 이자도 줄어듭니다. 원리금균등으로 받더라도 추가 상환으로 원금을 빨리 줄이면 원금균등과 비슷한 효과를 낼 수 있습니다. 다만 대출 약정에 따라 중도상환수수료가 붙을 수 있으니 약정서에서 수수료율과 면제 조건을 먼저 확인하세요. 이 글의 계산에는 중도상환과 수수료가 반영돼 있지 않습니다.
Q. 만기일시상환은 언제 쓰는 방식인가요?
A. 매달 이자만 내고 원금은 만기에 한꺼번에 갚는 구조라, 만기 전에 목돈이 들어올 계획이 분명하거나 짧은 기간만 빌릴 때 고려하는 방식입니다. 이번 계산처럼 30년 동안 원금을 그대로 두면 이자가 원금보다 많아집니다. 상품마다 선택할 수 있는 상환방식이 다르니 가입 전 확인이 필요합니다.
Q. 은행 앱 계산기 숫자와 조금 다른데요?
A. 이 글은 연 금리를 12로 나눈 월 이자율을 매달 똑같이 적용했습니다. 실제 대출은 날짜 수로 이자를 계산하거나 원 단위 이하를 절사하는 경우가 있어 결과가 조금 달라질 수 있습니다. 매달 이자를 원 단위로 절사해 다시 계산해봤더니 4.0% 원리금균등 총이자 차이는 400원이 안 됐습니다. 큰 그림은 바뀌지 않습니다.
제가 내린 결론
숫자만 놓고 보면 답은 분명합니다. 3억원·30년·4.0% 조건에서 원금균등은 원리금균등보다 3,511만원, 만기일시보다 1억 7,950만원 이자를 덜 냅니다. 하지만 이 차이는 초반에 원금을 더 많이 갚는 대가이고, 첫해에만 463만원이 더 나갑니다.
저라면 이렇게 판단하겠습니다. 첫 달 183만원을 내고도 비상금을 따로 쌓을 여유가 있다면 원금균등을 고르겠습니다. 소득이 앞으로 늘어날 것 같고 지금 매달 40만원 차이가 부담된다면 원리금균등으로 시작해서 여윳돈이 생길 때 중도상환으로 원금을 줄이는 쪽이 현실적입니다. 만기일시는 확실한 상환 계획이 있는 짧은 기간 대출이 아니라면 장기 주택대출에서는 고르지 않겠습니다. 요즘처럼 금리가 4%대 중후반이라면 방식 간 차이는 이 글의 4.0% 계산보다 더 벌어진다는 점도 기억해두면 좋겠습니다.
※ 본 글은 정보 제공 목적이며, 세금·금리는 개인 상황에 따라 달라질 수 있습니다. 투자와 절세 판단에 따른 책임은 독자 본인에게 있습니다.
참고: 토스뱅크, 원리금균등상환 뜻부터 원금균등상환 차이까지 쉽게 정리했어요 · 매일신문, 대출금 갚는 방식도 각양각색, 뭐가 좋을까? · 경향신문, 한은이 알려주는 '빚에 대해 알아야할 5가지' · SBS Biz, 주담대 금리 넉 달째 올라 4.66%…신용대출도 6.33%로 '쑥' · 파이낸셜뉴스, 가계 대출금리 2년 9개월 만에 최고치