"기준금리 0.25%p 인상"이라는 뉴스를 보면 숫자가 너무 작아서 실감이 잘 안 납니다. 한국은행은 올해 7월 16일 기준금리를 연 2.50%에서 2.75%로 올렸고, 8월 27일에 다시 0.25%p 올려 지금(10월 11일) 기준금리는 연 3.00%입니다. 두 달 연속 인상이었죠. 그렇다면 0.25%p는 실제로 내 통장에서 매달 얼마가 더 빠져나간다는 뜻일까요? 주택담보대출을 가정해 2억·3억·5억원, 20년·30년으로 직접 계산해봤습니다. 결론부터 말하
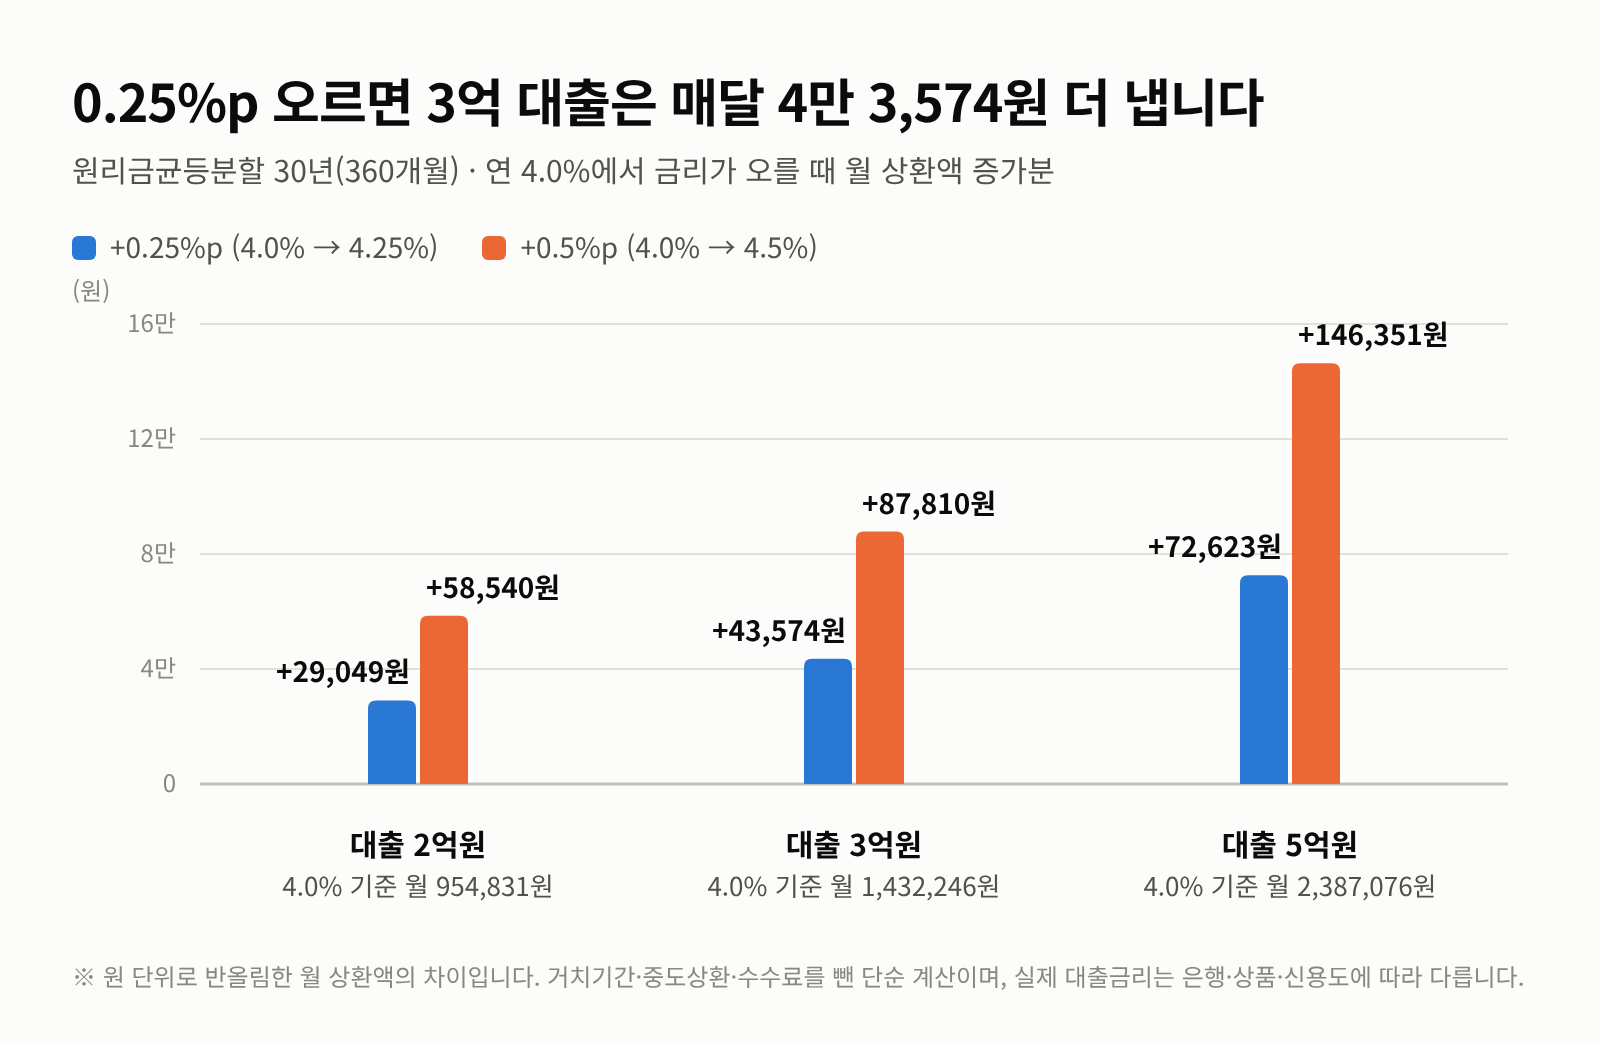
면 30년 만기 3억원 대출에서 0.25%p는 한 달 4만 3,574원, 30년 동안 이자로 약 1,569만원입니다.
기준금리와 내 대출금리는 같은 숫자가 아니다
계산에 앞서 짚고 갈 점이 있습니다. 기준금리가 0.25%p 올랐다고 해서 내 대출금리가 그날 바로 똑같이 0.25%p 오르는 건 아닙니다. 비즈니스워치 보도에 따르면 변동형 주담대 금리에는 은행의 자금조달 비용을 보여주는 신규취급액 기준 코픽스가 빠르게 반영되고, 5년 고정·주기형 주담대는 은행채 5년물 금리가 주요 기준입니다. 기준금리 인상 뒤 예금금리와 은행채 금리 같은 은행 조달금리가 오르면서 대출금리에 상승 압력이 생기는 구조입니다.
같은 기사에서 9월 11일 기준 5대 은행 주담대 금리는 5년 고정·주기형이 연 4.82~7.24%, 6개월 변동형이 연 4.22~6.69%였습니다. 사람마다 적용 금리가 이렇게 다르기 때문에, 이 글에서는 계산하기 편한 연 4.0%를 출발점으로 잡고 "여기서 0.25%p 움직이면"을 보는 방식으로 정리했습니다. 출발 금리가 더 높을 때 결과가 어떻게 달라지는지도 아래에서 따로 계산했습니다.
계산 조건은 원리금균등분할상환, 만기 30년(360개월), 거치기간 없음입니다. 월 상환액은 표준 원리금균등 공식으로 구했고, 상환 스케줄을 360회 직접 돌려 마지막 잔액이 0원이 되는지 검산했습니다. 표의 금액은 원 단위 반올림입니다.
| 대출액 | 월 상환액(연 4.0%) | 30년 총 상환액 | 30년 총이자 |
|---|---|---|---|
| 2억원 | 954,831원 | 343,739,160원 | 143,739,160원 |
| 3억원 | 1,432,246원 | 515,608,560원 | 215,608,560원 |
| 5억원 | 2,387,076원 | 859,347,360원 | 359,347,360원 |
연 4.0%·30년 기준으로 3억원을 빌리면 매달 143만 2,246원을 내고, 30년 동안 원금보다 이자로 약 2억 1,561만원을 더 냅니다. 이 숫자가 아래 모든 비교의 기준점입니다.
0.25%p가 매달, 매년, 30년 동안 만드는 차이
금리를 3.75%부터 4.5%까지 0.25%p 간격으로 바꿔가며 월 상환액을 뽑았습니다. 칸 아래 작은 숫자는 4.0% 대비 차이입니다.
| 대출액 | 3.75% | 4.0% | 4.25% | 4.5% |
|---|---|---|---|---|
| 2억원 | 926,231원 −28,600원 |
954,831원 기준 |
983,880원 +29,049원 |
1,013,371원 +58,540원 |
| 3억원 | 1,389,347원 −42,899원 |
1,432,246원 기준 |
1,475,820원 +43,574원 |
1,520,056원 +87,810원 |
| 5억원 | 2,315,578원 −71,498원 |
2,387,076원 기준 |
2,459,699원 +72,623원 |
2,533,427원 +146,351원 |
3억원 기준으로 4.0%에서 4.25%가 되면 월 상환액이 4만 3,574원 늘어납니다. 대략 대출 1억원당 한 달 1만 4,500원 정도라고 기억하면 편합니다. 2억원은 2만 9,049원, 5억원은 7만 2,623원으로 대출액에 거의 정비례합니다. 0.5%p가 오르면 3억원 기준 8만 7,810원으로, 0.25%p 때의 두 배를 살짝 넘습니다.
눈여겨볼 부분은 내릴 때와 오를 때의 비대칭입니다. 3억원 대출에서 0.25%p가 내려가면 월 4만 2,899원이 줄고, 올라가면 4만 3,574원이 늘어납니다. 차이는 몇백 원이지만 금리가 높아질수록 같은 0.25%p의 무게가 조금씩 커진다는 신호입니다.
한 달 몇만 원은 체감이 약하니 기간을 늘려 봤습니다.
| 대출액 | 월 상환액 증가 | 1년 추가 부담 | 30년 총이자 증가 |
|---|---|---|---|
| 2억원 | +29,049원 | +348,588원 | +10,457,640원 약 1,046만원 |
| 3억원 | +43,574원 | +522,888원 | +15,686,640원 약 1,569만원 |
| 5억원 | +72,623원 | +871,476원 | +26,144,280원 약 2,614만원 |
4.0%→4.25%, 30년 기준으로 0.25%p는 3억원 대출자에게 1년에 약 52만원, 만기까지 이자 약 1,569만원입니다. 5억원이면 1년 87만원, 30년 2,614만원까지 커집니다.
같은 0.25%p, 20년과 30년은 무게가 다르다
이번에는 대출액을 3억원으로 고정하고 만기만 20년과 30년으로 바꿔 비교했습니다. 금리는 똑같이 4.0%에서 4.25%로 올린다고 가정했습니다.
| 기간 | 4.0% | 4.25% | 월 증가 | 총이자 증가 |
|---|---|---|---|---|
| 20년(240개월) | 1,817,941원 | 1,857,703원 | +39,762원 2.19% 증가 |
+9,542,880원 약 954만원 |
| 30년(360개월) | 1,432,246원 | 1,475,820원 | +43,574원 3.04% 증가 |
+15,686,640원 약 1,569만원 |
월 증가액만 보면 20년은 3만 9,762원, 30년은 4만 3,574원으로 차이가 4천 원이 채 안 됩니다. 그런데 비율과 총액으로 보면 이야기가 달라집니다. 20년 대출은 원래 월 상환액이 커서 0.25%p가 더해져도 2.19% 증가에 그치지만, 30년 대출은 3.04%가 늘어납니다. 총이자 증가는 20년이 약 954만원, 30년이 약 1,569만원으로 약 614만원 벌어집니다.
이유는 단순합니다. 만기가 길수록 원금이 천천히 줄어서, 더 많은 잔액에 더 오래 오른 금리가 붙기 때문입니다. 만기를 늘려 월 부담을 낮추는 선택은 그만큼 금리 변화에 더 민감해지는 선택이기도 합니다.
마지막으로 출발 금리를 바꿔봤습니다. 앞에서 본 실제 주담대 금리 범위가 4%대 초반에서 7%대까지였으니, 3억원·30년 기준으로 출발 금리별 0.25%p 효과를 비교했습니다.
| 금리 변화 | 변경 전 월 상환액 | 변경 후 월 상환액 | 월 증가 |
|---|---|---|---|
| 3.00% → 3.25% | 1,264,812원 | 1,305,619원 | +40,807원 1년 +489,684원 |
| 4.00% → 4.25% | 1,432,246원 | 1,475,820원 | +43,574원 1년 +522,888원 |
| 5.00% → 5.25% | 1,610,465원 | 1,656,611원 | +46,146원 1년 +553,752원 |
| 6.00% → 6.25% | 1,798,652원 | 1,847,152원 | +48,500원 1년 +582,000원 |
출발 금리가 3%일 때 0.25%p는 월 4만 807원이지만 6%일 때는 4만 8,500원입니다. 이미 금리가 높은 대출일수록 같은 0.25%p가 더 비싸게 먹힙니다.
자주 묻는 질문
Q. 3억원 × 0.25% ÷ 12 = 6만 2,500원 아닌가요? 왜 4만 3,574원인가요?
A. 첫 달 이자만 보면 맞습니다. 4.0%일 때 첫 달 이자는 100만원, 4.25%면 106만 2,500원이라 이자만 6만 2,500원 늘어납니다. 하지만 원리금균등은 매달 같은 금액을 내도록 30년 전체에 고르게 나누는 방식이라, 실제 월 납입액은 4만 3,574원만 늘고 그 대신 초반에 갚는 원금 몫이 줄어듭니다. 원금이 그만큼 천천히 줄어 이자가 붙는 잔액이 오래 남기 때문에, 30년 전체로 보면 결국 총이자가 늘어납니다.
Q. 기준금리가 오르면 제 대출 이자도 다음 달부터 바로 오르나요?
A. 대출 종류마다 다릅니다. 변동형은 계약에서 정한 변동 주기가 돌아올 때 코픽스 같은 기준 지표에 맞춰 금리가 다시 정해지고, 고정·주기형은 정해진 기간 동안 금리가 유지됩니다. 본인 대출계약서에서 기준금리 종류와 변동 주기를 먼저 확인하는 게 정확합니다.
Q. 원금균등분할상환이라면 결과가 다른가요?
A. 이 글의 표는 원리금균등 기준입니다. 원금균등은 매달 갚는 원금이 같고 이자는 남은 잔액에 붙기 때문에, 0.25%p 인상의 영향이 첫 달에 가장 큽니다. 3억원이면 첫 달 이자 증가가 6만 2,500원이고, 잔액이 줄면서 증가분도 함께 줄어듭니다.
Q. 내 대출에 바로 적용하려면 어떻게 계산하면 되나요?
A. 30년 만기, 4%대 금리라면 "대출 1억원당 월 약 1만 4,500원"을 대출액에 곱하면 0.25%p 효과를 대략 알 수 있습니다. 금리가 5~6%대라면 위 출발 금리별 표처럼 이보다 조금 더 큽니다. 정확한 금액은 은행 앱의 대출 계산기에 본인 잔액과 남은 기간을 넣어 확인하는 것이 좋습니다.
제가 내린 결론
직접 계산해보니 0.25%p는 "작은 숫자"가 아니라 대출 1억원당 한 달 약 1만 4,500원, 3억원이면 1년에 52만원, 30년이면 1,569만원짜리 숫자였습니다. 금리가 한 번 더 올라 0.5%p가 되면 3억원 기준 월 8만 7,810원, 1년 105만원으로 커집니다.
저라면 금리 뉴스가 나올 때마다 기준금리 숫자보다 두 가지를 먼저 보겠습니다. 하나는 내 대출이 변동형인지, 언제 금리가 다시 정해지는지입니다. 다른 하나는 내 대출의 남은 기간입니다. 남은 기간이 길수록, 이미 적용 금리가 높을수록 같은 0.25%p가 더 크게 돌아온다는 게 이번 계산에서 가장 분명하게 확인된 점이었습니다. 월 상환액에 0.5%p 정도 오른 상황까지 여유를 두고 생활비를 짜두면 금리 뉴스에 덜 흔들릴 수 있습니다.
※ 본 글은 정보 제공 목적이며, 세금·금리는 개인 상황에 따라 달라질 수 있습니다. 투자와 절세 판단에 따른 책임은 독자 본인에게 있습니다.
참고: 비즈니스워치, 주담대 7%도 버거운데…코픽스·FOMC에 또 오르나 · 주간경향, 한은, 기준금리 3%로 연속 인상 · KB의 생각, 한국은행 금융통화위원회 Comments · Trading Economics, South Korea Interest Rate