"매달 30만원씩 꾸준히 넣으면 나중에 얼마나 될까?" 적립식 투자를 고민할 때 가장 먼저 떠오르는 질문인데, 막상 수익률과 기간을 바꿔 가며 숫자로 비교해 둔 자료는 잘 보이지 않았습니다. 그래서 연 3%·5%·7%를 가정하고 10년·20년·30년 결과를 Python으로 직접 계산해봤습니다. 결론부터 말하면 수익률 2%포인트 차이보다 10년 먼저 시작하느냐가 훨씬 크게 작용했고, 늦게 시작한 사람이 같은 결과를 내려면 매달 넣는 돈을 거의 두 배로 늘려야 했습니다.
계산 조건부터 분명히 해두겠습니다
이 글은 특정 상품이나 시장의 수익률을 예상하는 글이 아닙니다. "연 3%, 5%, 7%가 매년 똑같이 나온다면"이라는 가정 아래 돈이 어떻게 불어나는지를 보는 순수 계산입니다. 실제 투자 수익률은 해마다 오르내리고, 마이너스가 나는 해도 있습니다.
적립식은 매달 들어간 돈마다 굴러가는 기간이 다릅니다. 첫 달에 넣은 30만원은 30년을 꽉 채워 굴러가지만, 마지막 달에 넣은 30만원은 한 달만 굴러갑니다. 이걸 한꺼번에 더한 값이 아래 공식이고, 매달 초에 넣는다고 가정했기 때문에 넣은 달에도 한 달 치 수익이 붙습니다.
| 항목 | 이 글의 가정 |
|---|---|
| 납입 | 매월 초 30만원 (연 360만원) |
| 연수익률 | 연 3%·5%·7%가 매년 똑같이 난다고 가정 |
| 월 수익률 환산 | (1 + 연수익률)1/12 − 1 연 3% → 월 0.2466%, 연 5% → 월 0.4074%, 연 7% → 월 0.5654% |
| 평가액 공식 | 월 납입액 × [(1+i)n − 1] ÷ i × (1+i) i = 월 수익률, n = 납입 개월 수 (월초 납입이라 마지막에 ×(1+i)) |
| 반영하지 않은 것 | 세금, 운용보수·수수료, 물가 상승, 중도 인출 |
연수익률을 월 수익률로 바꿀 때는 연 7%를 그냥 12로 나누지 않고, 12번 복리로 굴렸을 때 정확히 연 7%가 되도록 환산했습니다. 그래야 "연 7%"라는 가정이 1년 단위로도 그대로 맞습니다. 12로 나누는 방식과의 차이는 아래 자주 묻는 질문에 따로 적어두었습니다. 계산은 공식으로 한 번, 매달 잔액을 직접 굴리는 반복 계산으로 한 번 더 해서 두 결과가 원 단위까지 같은 것을 확인했습니다.
매월 초 30만원, 연수익률을 월 복리로 환산, 세금·수수료 제외. 모든 숫자는 이 조건에서 나온 값이며 만원 단위로 반올림했습니다.
수익률 3가지 × 기간 3가지, 9칸 계산표
먼저 기본 표입니다. 굵은 글씨가 그 시점의 평가액, 아래 작은 글씨가 평가액에서 총 납입액을 뺀 수익입니다.
| 납입 기간 | 총 납입액 | 연 3% 가정 | 연 5% 가정 | 연 7% 가정 |
|---|---|---|---|---|
| 10년 | 3,600만원 | 4,194만원 수익 594만원 |
4,650만원 수익 1,050만원 |
5,161만원 수익 1,561만원 |
| 20년 | 7,200만원 | 9,830만원 수익 2,630만원 |
1억 2,224만원 수익 5,024만원 |
1억 5,312만원 수익 8,112만원 |
| 30년 | 1억 800만원 | 1억 7,404만원 수익 6,604만원 |
2억 4,561만원 수익 1억 3,761만원 |
3억 5,282만원 수익 2억 4,482만원 |
10년까지는 수익률에 따른 차이가 생각보다 작습니다. 연 3%와 연 7%의 평가액 차이가 967만원입니다. 그런데 30년으로 가면 같은 두 가정 사이의 차이가 1억 7,878만원으로 벌어집니다. 납입액은 똑같이 1억 800만원인데 말이죠.
또 하나 눈에 띈 건 기간이 늘어날 때 수익이 늘어나는 속도입니다. 연 5% 가정에서 10년 수익은 1,050만원, 20년은 5,024만원, 30년은 1억 3,761만원입니다. 납입 기간은 1:2:3으로 늘었는데 수익은 대략 1:5:13으로 늘었습니다. 뒤로 갈수록 그동안 쌓인 수익이 다시 수익을 만들기 때문입니다.
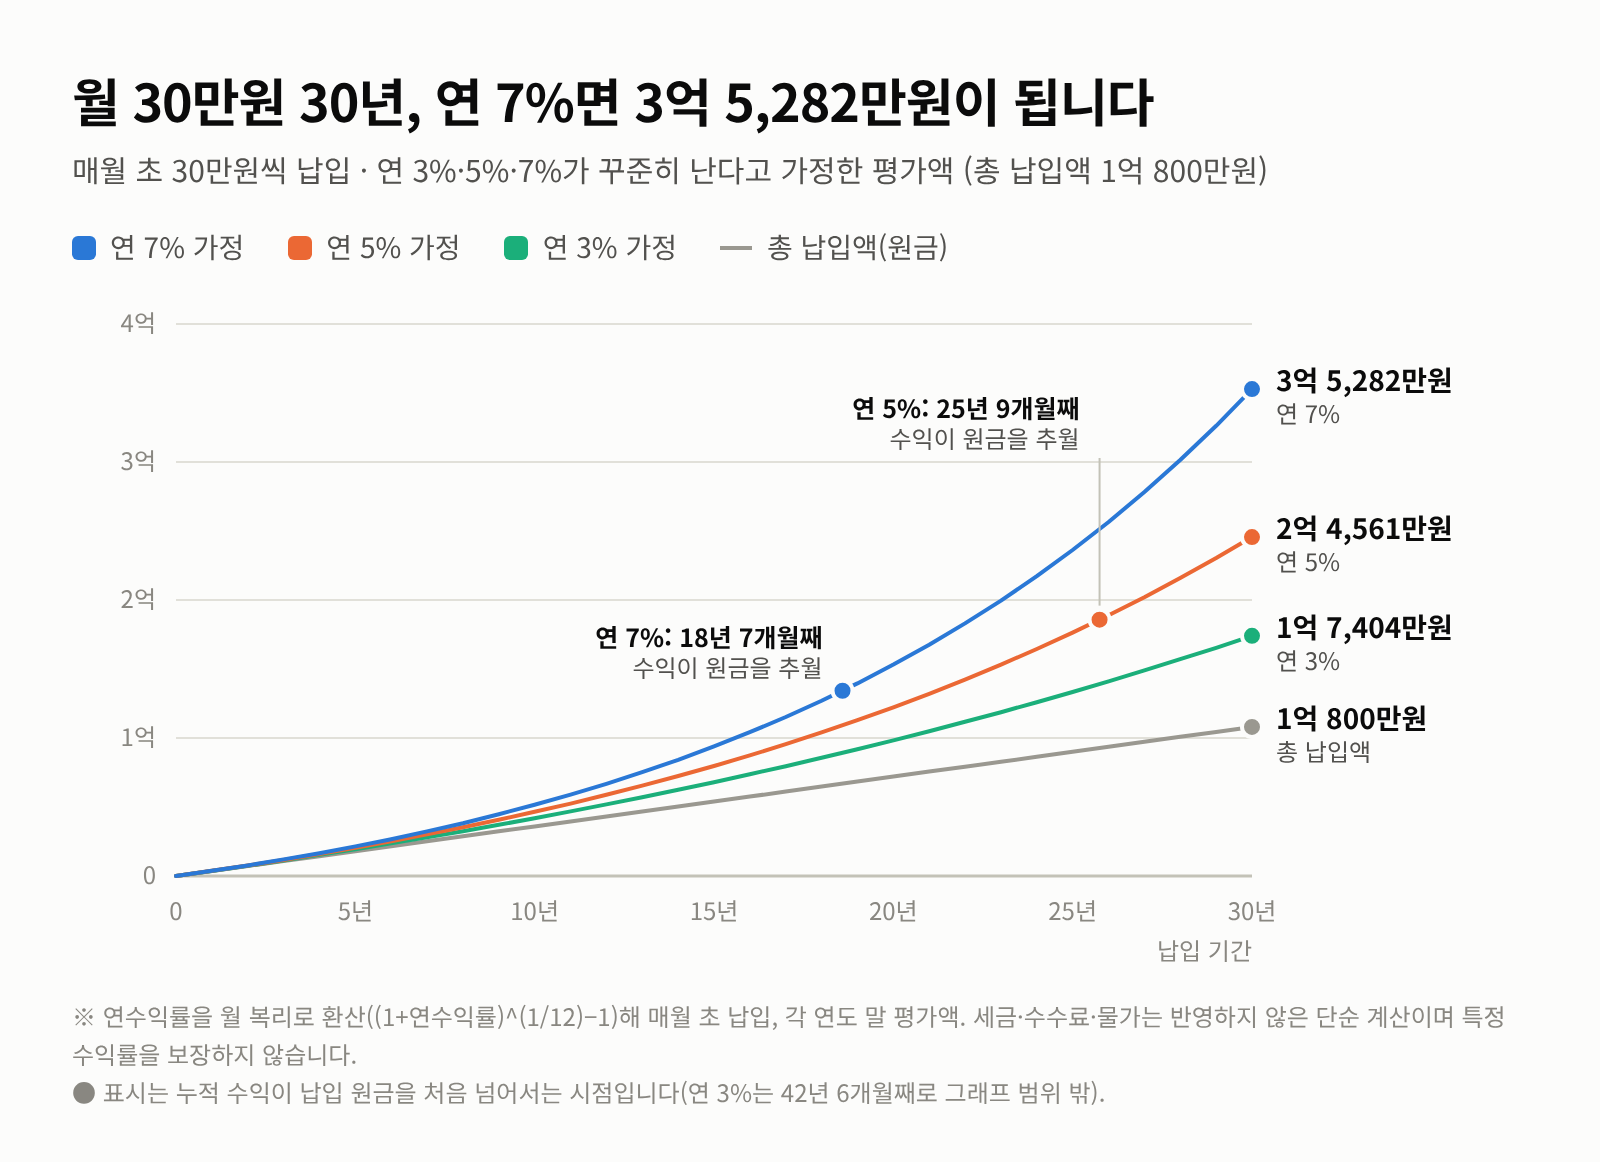
월 30만원을 30년 넣으면 연 3%면 1억 7,404만원, 연 5%면 2억 4,561만원, 연 7%면 3억 5,282만원. 기간이 짧을 때는 수익률 차이가 크게 보이지 않다가 20년을 넘기면서 급격히 벌어집니다.
10년 늦게 시작하면 얼마나 손해일까
이번에는 같은 수익률을 가정하고 30년 동안 넣은 사람과, 10년 늦게 시작해 같은 시점까지 20년만 넣은 사람을 비교했습니다. 납입액 차이는 3,600만원(30만원 × 120개월)뿐입니다. 마지막 칸은 늦게 시작한 사람이 20년 안에 30년 납입자와 같은 평가액을 만들려면 매달 얼마를 넣어야 하는지 역산한 값입니다.
| 수익률 가정 | 30년 납입 (총 1억 800만원) |
20년 납입 (총 7,200만원) |
늦게 시작한 쪽 평가액 차이 |
20년 만에 같은 금액을 만들려면 |
|---|---|---|---|---|
| 연 3% | 1억 7,404만원 | 9,830만원 | −7,574만원 | 월 53.1만원 20년 총 1억 2,748만원 납입 |
| 연 5% | 2억 4,561만원 | 1억 2,224만원 | −1억 2,337만원 | 월 60.3만원 20년 총 1억 4,467만원 납입 |
| 연 7% | 3억 5,282만원 | 1억 5,312만원 | −1억 9,970만원 | 월 69.1만원 20년 총 1억 6,590만원 납입 |
연 5% 가정에서 30년 납입자의 평가액은 20년 납입자의 약 2.0배였습니다. 덜 넣은 돈은 3,600만원인데 결과 차이는 1억 2,337만원입니다. 따라잡으려면 월 30만원이던 납입액을 월 60.3만원으로 두 배 넘게 늘려야 하고, 그렇게 해도 20년간 넣는 돈의 합계는 1억 4,467만원으로 30년 납입자(1억 800만원)보다 많습니다.
가정 수익률이 높을수록 이 격차는 더 커집니다. 연 7%에서는 월 69.1만원이 필요했고, 연 3%에서도 월 53.1만원이었습니다. 수익률을 낮게 잡아도 10년을 늦게 시작한 대가는 월 납입액 기준으로 77% 이상 늘어나는 셈입니다.
10년 늦게 시작하면 연 5% 가정 기준 평가액이 1억 2,337만원 적고, 같은 결과를 내려면 매달 30만원이 아니라 약 60만원을 넣어야 합니다.
수익이 원금을 넘어서는 건 언제일까
평가액 가운데 "내가 넣은 돈"보다 "불어난 돈"이 더 커지는 시점을 매달 단위로 찾아봤습니다. 비교를 위해 목돈을 한 번에 넣었을 때 원금이 2배가 되는 시점(정확한 값과 72법칙 어림값)도 옆에 붙였습니다.
| 수익률 가정 | 월 30만원 적립식 수익이 원금을 넘는 시점 |
목돈 한 번에 넣었을 때 원금이 2배 되는 시점(참고) |
|---|---|---|
| 연 3% | 510개월째 (42년 6개월) 납입 1억 5,300만원 → 평가액 3억 634만원 |
약 23.4년 72법칙 어림값 24.0년 |
| 연 5% | 309개월째 (25년 9개월) 납입 9,270만원 → 평가액 1억 8,577만원 |
약 14.2년 72법칙 어림값 14.4년 |
| 연 7% | 223개월째 (18년 7개월) 납입 6,690만원 → 평가액 1억 3,425만원 |
약 10.2년 72법칙 어림값 10.3년 |
계산해보고 의외였던 부분이 여기입니다. 72법칙으로 연 7%면 10년 남짓이면 두 배라고 흔히 말하지만, 그건 목돈을 첫날 전부 넣었을 때 이야기입니다. 적립식은 돈이 조금씩 들어가서 평균적으로 굴러가는 기간이 전체 기간의 절반 정도밖에 안 되기 때문에, 같은 연 7%라도 수익이 원금을 넘기까지 18년 7개월이 걸렸습니다. 연 3%라면 42년 넘게 넣어야 수익이 원금을 넘어섭니다.
월 30만원 적립식에서 수익이 원금을 넘는 시점은 연 7% 가정 18년 7개월, 연 5% 가정 25년 9개월, 연 3% 가정 42년 6개월. 목돈 거치식의 "원금 2배" 시점보다 대략 1.8배 깁니다.
자주 묻는 질문
Q. 연 7% 수익이 실제로 나온다는 뜻인가요?
A. 아닙니다. 3%·5%·7%는 비교를 위해 정한 가정값일 뿐, 어떤 상품이나 시장이 이 수익률을 낸다는 의미가 아닙니다. 실제로는 수익률이 해마다 달라지고 손실이 나는 해도 있어서, 평균 수익률이 같더라도 결과가 이 표와 다를 수 있습니다.
Q. 연수익률을 그냥 12로 나눠서 계산하면 어떻게 되나요?
A. 연 7%를 12로 나눈 월 0.5833%로 굴리면 1년 동안 실제로는 약 7.23%가 불어나는 셈이라 결과가 커집니다. 30년 평가액이 이 글의 방식으로는 3억 5,282만원, 12로 나누는 방식으로는 3억 6,813만원으로 약 1,531만원 차이가 납니다. "연 이율 ÷ 12"로 계산하는 계산기도 있으니, 다른 계산기와 숫자가 조금 다르다면 먼저 이 부분을 확인해보세요.
Q. 매달 초가 아니라 월급날인 말일에 넣으면요?
A. 매달 말 납입은 넣은 달의 한 달 치 수익이 빠지는 것과 같아서 결과가 조금 줄어듭니다. 30년 기준으로 연 7% 가정은 3억 5,084만원(약 198만원 감소), 연 5%는 2억 4,461만원, 연 3%는 1억 7,361만원입니다. 큰 흐름은 바뀌지 않습니다.
Q. 세금과 수수료를 빼면 얼마나 줄어드나요?
A. 이 글은 세금과 수수료를 반영하지 않았습니다. 실제로는 어떤 계좌와 상품을 쓰느냐에 따라 이자·배당에 붙는 세금과 운용보수가 달라지고, 그만큼 표의 숫자보다 결과가 작아집니다. 예를 들어 연 7% 가정에서 비용 등으로 0.5%포인트가 빠져 연 6.5%가 되면, 같은 방식으로 계산한 30년 평가액은 3억 2,179만원으로 약 3,103만원 줄어듭니다.
제가 내린 결론
숫자를 다 뽑고 나니 순서가 분명해졌습니다. 몇 %를 가정하든 결과를 가장 크게 바꾼 변수는 기간이었습니다. 연 5% 가정에서 10년을 먼저 시작한 쪽은 3,600만원을 더 넣고 1억 2,337만원을 더 가졌고, 늦게 시작한 쪽이 이를 따라잡으려면 매달 두 배 넘는 돈이 필요했습니다.
그렇다고 늦게 시작한 사람이 포기할 이유는 없습니다. 20년만 넣어도 연 5% 가정이면 7,200만원이 1억 2,224만원이 됩니다. 저라면 수익률을 높이려고 무리하기보다, 금액이 작더라도 지금 시작하고 중간에 깨지 않을 금액을 정하는 쪽을 먼저 고민하겠습니다. 그리고 적립식은 초반 10년 정도는 수익이 크게 보이지 않는 게 정상이라는 점도 미리 알고 있으면 덜 흔들릴 것 같습니다.
※ 본 글은 정보 제공 목적이며, 수익률은 계산을 위한 가정일 뿐 실제 결과는 세금·수수료·시장 상황에 따라 달라질 수 있습니다. 투자 판단에 따른 책임은 독자 본인에게 있습니다.
참고: 토스뱅크, 단리와 복리의 차이, 쉽게 비교해 드릴게요 · 토스뱅크, 72법칙이란? 내 돈이 2배 되는 시간 계산법 · 신한금융그룹 신한 인사이트, 복리의 핵심 원리: 단리와의 차이 분석 및 72의 법칙을 활용한 자산 증식법