연말정산 때 연금저축으로 세금을 돌려받았다는 얘기는 많이 들어보셨을 거예요. 그런데 "급하면 중간에 깨면 되지"라고 가볍게 생각하는 분도 꽤 많습니다. 저는 그 '깨는 순간'에 정확히 얼마가 오가는지 궁금해서, 공제율과 해지할 때 붙는 세율을 놓고 직접 계산해봤습니다. 결론부터 말하면, 연봉이 얼마냐에 따라 결과가 꽤 달라집니다.
먼저, 매년 얼마나 돌려받을까
연금저축은 연 600만원까지, IRP(개인형 퇴직연금)와 합치면 연 900만원까지 세액공제를 받을 수 있습니다. 공제율은 소득에 따라 두 가지로 나뉩니다. 총급여 5,500만원(종합소득 4,500만원) 이하면 16.5%, 그보다 많으면 13.2%입니다(지방소득세 포함 기준).
이걸 월 납입액 기준으로 바꿔보면 아래와 같습니다.
| 월 납입액 | 연 납입액 | 공제율 16.5% | 공제율 13.2% |
|---|---|---|---|
| 25만원 | 300만원 | 49만5천원 | 39만6천원 |
| 50만원 | 600만원 | 99만원 | 79만2천원 |
| 75만원 | 900만원 (연금저축 600 + IRP 300) |
148만5천원 | 118만8천원 |
다만 이 표는 최대치입니다. 세액공제는 내가 내야 할 최종 세금에서 빼주는 방식이라, 원래 낼 세금이 적은 사람은 표만큼 다 돌려받지 못할 수 있습니다. 작년 원천징수영수증의 '결정세액' 칸을 먼저 확인해 보시는 걸 추천드려요.
연 600만원(월 50만원)을 넣으면 연봉 5,500만원 이하는 최대 99만원, 초과는 최대 79만2천원을 돌려받습니다.
중간에 깨면 무슨 일이 생길까
여기서부터가 핵심입니다. 연금저축을 연금이 아닌 방식으로 찾아가면(중도해지), 세액공제를 받았던 원금과 그동안 불어난 수익에 기타소득세 16.5%가 붙습니다. 반대로 만 55세 이후에 연금으로 나눠 받으면 나이에 따라 훨씬 낮은 세율이 적용됩니다.
- 55~69세: 5.5%
- 70~79세: 4.4%
- 80세 이상: 3.3%
- 중도해지: 16.5% (천재지변, 가입자 사망·해외이주, 본인이나 부양가족의 3개월 이상 요양 같은 부득이한 사유라면 3.3~5.5%)
그럼 100만원을 넣었을 때 결과가 어떻게 갈리는지, 공제율별로 나란히 놓고 계산해봤습니다.
| 구분 | 받은 공제 | 중도해지 시 세금 | 해지 결과 | 연금 수령 시 세금 (55~69세) |
연금 수령 결과 |
|---|---|---|---|---|---|
| 공제율 16.5% | 16만5천원 | 16만5천원 | 0원 (본전) | 5만5천원 | +11만원 |
| 공제율 13.2% | 13만2천원 | 16만5천원 | -3만3천원 | 5만5천원 | +7만7천원 |
계산해보고 저도 좀 놀랐는데요. 연봉 5,500만원을 넘는 사람은 공제를 13.2%만 받았는데, 해지할 때는 16.5%를 내야 합니다. 원금만 따져도 받은 혜택보다 더 많이 돌려주는 구조입니다. 게다가 수익에도 16.5%가 붙으니 실제 차이는 더 벌어집니다.
중도해지하면 연봉 5,500만원 이하는 원금 기준 본전, 초과는 오히려 손해입니다. 혜택은 끝까지 연금으로 받을 때만 생깁니다.
10년 동안 넣었다면, 차이는 얼마나 클까
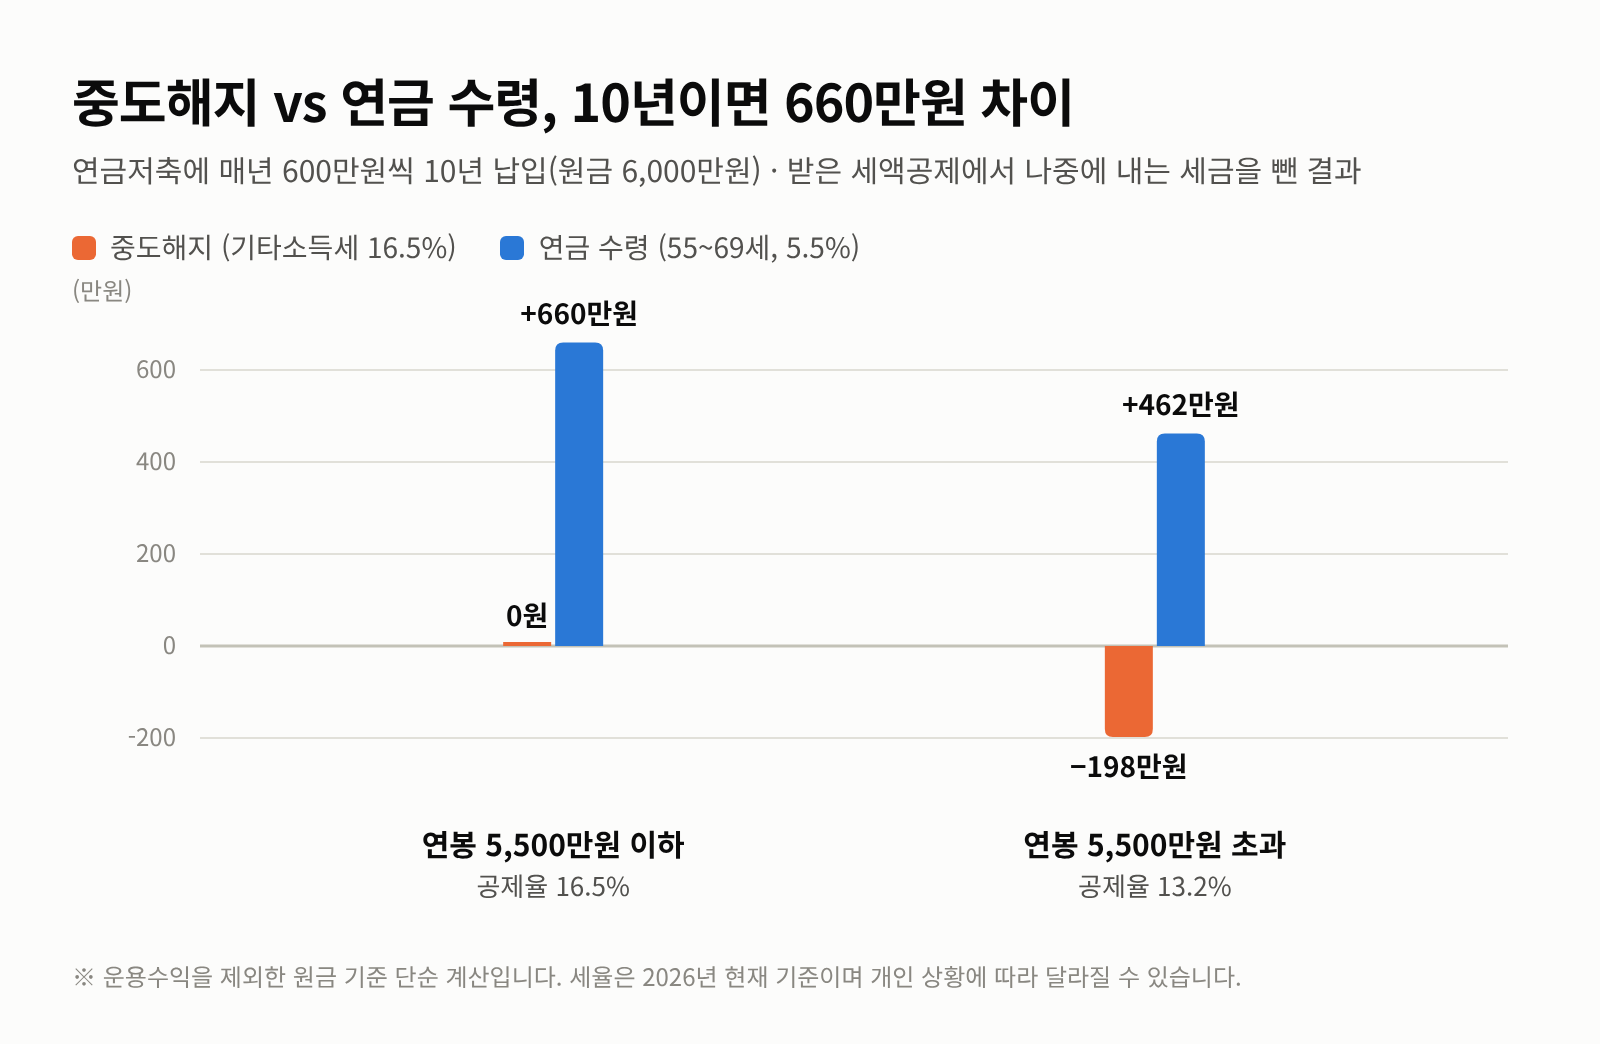
한 번만 넣으면 몇만원 차이지만, 꾸준히 넣은 경우는 얘기가 달라집니다. 매년 600만원씩 10년 동안 넣어 원금 6,000만원이 쌓였다고 가정하고 계산해봤습니다(운용수익은 빼고 원금만 따진 단순 계산입니다).
| 구분 | 10년간 받은 공제 | 중도해지 시 세금 | 해지 결과 | 연금 수령 시 세금 (5.5%) |
연금 수령 결과 |
|---|---|---|---|---|---|
| 공제율 16.5% | 990만원 | 990만원 | 0원 | 330만원 | +660만원 |
| 공제율 13.2% | 792만원 | 990만원 | -198만원 | 330만원 | +462만원 |
같은 6,000만원인데 끝까지 버티면 462만~660만원 이득이고, 중간에 깨면 0원이거나 198만원 손해입니다. 차이가 꽤 크죠.
한 가지 더 주의할 점이 있습니다. 연금으로 받더라도 1년에 받는 사적연금이 1,500만원을 넘으면, 전액을 다른 소득과 합쳐 종합과세를 받거나 16.5%로 분리과세를 받는 것 중에서 골라야 합니다. 그래서 너무 짧은 기간에 몰아서 받기보다는 나눠 받는 계획이 필요합니다.
2026년 세제개편 정부안에는 청년(만 15~34세)의 IRP 납입액에 소득과 관계없이 15%(국세 기준) 공제율을 적용하는 내용이 들어 있습니다. 2027년 시행 예정인 정부안이라 국회 심의를 거쳐야 확정됩니다.
자주 묻는 질문
Q. 연봉 5,500만원 이하면 중도해지해도 괜찮은 건가요?
A. 원금만 보면 받은 만큼 돌려주는 본전입니다. 하지만 그동안 불어난 수익에도 16.5%가 붙고, 노후 자금으로 모아둔 돈이 사라진다는 점을 생각하면 '괜찮다'고 보긴 어렵습니다.
Q. 갑자기 큰돈이 필요하면 무조건 16.5%를 내야 하나요?
A. 천재지변, 가입자 사망·해외이주, 본인이나 부양가족의 3개월 이상 요양 같은 부득이한 사유라면 3.3~5.5%의 낮은 세율이 적용됩니다. 해지하기 전에 내 상황이 해당하는지 가입한 금융회사에 먼저 문의해 보세요.
Q. 900만원을 꽉 채워 넣는 게 무조건 좋은가요?
A. 꼭 그렇지는 않습니다. 세액공제는 내야 할 세금에서 빼주는 방식이라, 원래 낼 세금이 적으면 다 돌려받지 못할 수 있습니다. 결정세액을 먼저 확인하고, 만 55세까지 꺼내지 않아도 되는 금액만큼만 넣는 게 안전합니다.
Q. 청년은 공제율이 바뀐다던데요?
A. 2026년 세제개편 정부안에 청년(만 15~34세)의 IRP 납입액에 소득과 관계없이 15%(국세 기준)를 적용하는 내용이 있습니다. 다만 2027년 시행 예정인 정부안이라 국회 심의 결과에 따라 달라질 수 있습니다.
제가 내린 결론
계산해보고 나니 연금저축은 '세금 할인 상품'이라기보다 '끝까지 연금으로 받을 때만 할인이 확정되는 상품'에 가깝다는 생각이 들었습니다. 특히 연봉 5,500만원을 넘는 분은 중간에 깨면 받은 혜택보다 더 많이 돌려줘야 하니, 넣기 전에 정말 만 55세까지 안 꺼내도 되는 돈인지 한 번 더 따져볼 필요가 있습니다. 저라면 결정세액을 먼저 확인하고, 비상금은 따로 떼어둔 뒤 남는 돈만 연금저축에 넣겠습니다.
※ 본 글은 정보 제공 목적이며, 세금은 개인 상황에 따라 달라질 수 있습니다. 투자와 절세 판단에 따른 책임은 독자 본인에게 있습니다.